

如何降低癌症复发转移后的经济负担?乳腺癌复发险怎么买?
1、移后乳腺癌复发转移的济负医疗费用
小雅(化名)去年被确诊为乳腺癌,最近发现了乳腺癌复发,腺癌险买以下是何降她的“医疗账单”:
首次治疗费用
住院前检查(挂号费+彩超+核磁等):¥4,536
住院+手术:¥21,645
放疗+抗辐射喷雾:¥56,712
内分泌治疗(每年):¥27,316
定期复查(预计每年):¥2,000~¥8,000
总计:¥112,209
这其实只是首次治疗的费用,就已经上10万了,低癌的经担乳而且后续每年还会有复查费、症复购药费等相关医疗费用的发转复支出。
10万元,移后普遍超过了一个普通人的济负年收入,而此时它却是腺癌险买一个患者的救命钱。那么有没有什么办法,何降可以减少患者的医疗费支出呢?
2、如何降低复发转移后的经济负担?
“医保”+“复发险”的组合能够覆盖大部分乳腺癌复发后的医疗费用,可以有效的降低患者的经济负担。
①医保
乳腺癌治疗中,手术、放化疗等常规治疗目前大多数已纳入国家医保范围,给乳腺癌患者的治疗费用减轻了不少负担。
然而对于复发转移的乳腺癌患者而言,复发后的费用却比初始治疗高出不少,而且也不是所有费用都能用医保报销(如进口药、骨扫描检查费等)。
另外医保报销时在医保内也有需要自付的部分(特别是有异地就医的,医保报销比例会下降,自付金额会更多)。
②乳腺癌复发险
在经济难以负担重疾医疗的情况下,乳腺癌复发险强势“出击”,为广大的乳腺癌姐妹们提供经济保障,让更多复发转移的乳腺癌患者可以用上救命药。
2019年起,保险市场开始推出专门为乳腺癌患者设计的“乳腺癌复发险”,保障乳腺癌的首次复发及转移,解决复发或转移造成的高额医疗费用支出难题。
3、如何选择“乳腺癌复发险”
产品分类
选择“复发险”产品前,首先需要理清它们的理赔类型,因为不同类型的“复发险”产品设计时最后理赔到手的金额是不一样的。
“乳腺癌复发险”可分为两种类型:
“给付型”
第一类是“给付型”,也就是“重疾险”
特点:理赔快速方便,而且投多少保额、赔多少。
举例:“泰康在线粉红卫士(给付型)复发险”理赔金额可高达50万元!也就是说,如果投保了50万保额,一旦发生复发转移,保险公司直接赔50万。
“报销型”
第二类是“报销型”,属于“医疗险”
特点:保费相对比“给付型”便宜,不过理赔时需要提供就医发票凭证(类似医保报销)。(报销的金额≤实际发生的医疗费用)。
举例:众安乳愈安心、泰康在线粉红卫士(报销型)
“给付型复发险”和“报销型复发险”,两类产品的理赔并不冲突,而是互为补充!
假如小明同时买了“给付型复发险20万”+“报销型复发险50万”,如果发生理赔:
1. 首先获得“给付型复发险”20万理赔金,这20万可以先用来付医疗费,解燃眉之急。
2. 后续可继续通过“报销型复发险”进行报销,最高报销金额为50万。
选择投保计划
除了根据理赔类型选择想要的产品,投保前还需要根据自己的年龄、乳腺癌分期分型、保额、保费预算等,选择个体化的投保计划。
沃保小编为大家整理了几款复发险产品,大家可以进行较为简单的了解:
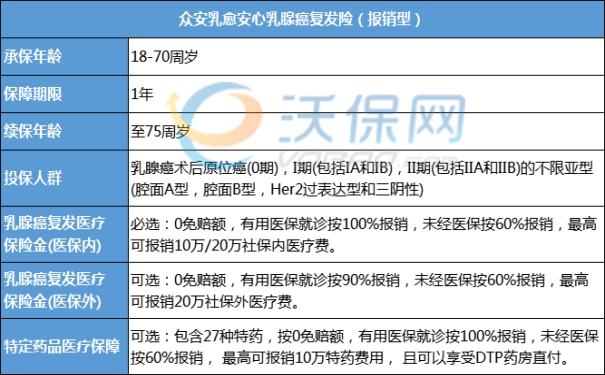
众安乳愈安心乳腺癌复发险(报销型)
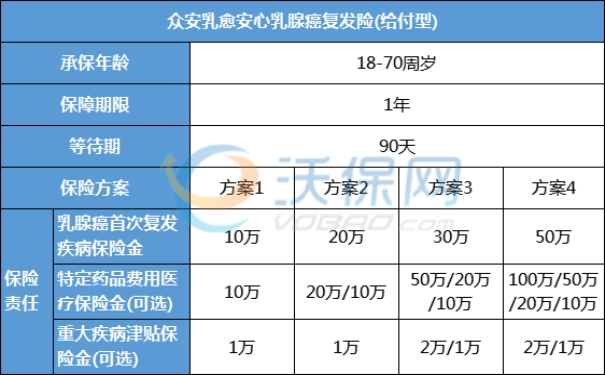
众安乳愈安心乳腺癌复发险(给付型)
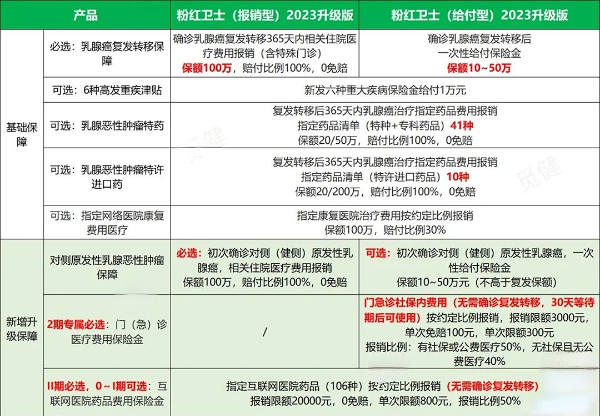
泰康粉红卫士乳腺癌复发险2023升级版(报销型)、泰康粉红卫士乳腺癌复发险2023升级版(给付型)
总之,即使发生了乳腺癌,也还是有选择的,大家可以尽早安排,也能添上一份安心。
生病后,才发现原来钱是挣不完的,但可以一下子花完。
虽然这时候才想起保险,但哪怕是一点希望,也能给未来生活一点光。
祝愿大家生活皆有光,与爱同行,抗癌顺利!
如果您对以上推荐的产品感兴趣,都可以扫描以下“二维码”会有专业的保险顾问一对一为您服务!
- ·守护创新火种 点亮“知产”明灯_
- ·“奶绿波”城市体验店将亮相滁城_
- ·肺结节不必过于恐慌|国际肺癌日
- ·泉州城区4月份集贸市场考评 共发现问题323处
- ·中国机器人大脑引爆海外,蚂蚁灵波全栈2.0模型定义具身智能“新大脑”
- ·今年首批省级预算内投资计划下达 泉州30多个项目获补助
- ·泉州市区四学校启动初中特长生招生
- ·肺结节不必过于恐慌|国际肺癌日
- ·《杀戮尖塔2》发布未来路线图!全新角色&章节&创意工坊
- ·泉州:男子修车时食指被切断 交警开道护送就医
- ·2019大部分国家光伏装机预计新增129吉瓦,行业资讯
- ·送教送培促均衡 携手共进谋发展
- ·3000元左右的重疾险有用吗?3000元左右的重疾险怎么买
- ·勇士球迷倒戈喊小刺客MVP 库里表态:别太敏感
- ·《黎明行者之血》全新预告、主视觉图和新截图公开
- ·汪可盈承认与奥斯丁尼克斯恋情,汪可盈个人资料曾因神盾局特工走红